Vivienda en España: el problema no es el ladrillo, es el proceso
Un análisis con datos y sin siglas de partido: por qué cuesta tanto acceder a una vivienda en España y qué se puede hacer de verdad. Escrito desde un estudio de arquitectura que trabaja entre Alicante y Murcia.
Antes de empezar: desde dónde escribimos
Somos un estudio de arquitectura que trabaja a pie de obra entre Alicante y Murcia: proyectos de vivienda, licencias, legalizaciones, informes periciales y tasaciones. Vemos el problema de la vivienda desde dentro del proceso (el expediente que tarda, el presupuesto que no cuadra, el edificio que nadie renueva), y eso es lo que queremos aportar: datos y oficio, no consignas.
La regla del texto es sencilla. Cada dato lleva su fuente, citada al final de cada apartado, y cuando algo sale de nuestra experiencia en obra, lo señalamos. Cuando una cifra es una estimación nuestra, lo decimos. Y cuando los datos admiten dos lecturas, que a veces las admiten, presentamos las dos. No encontrarás aquí ni «la culpa es de los fondos» ni «el mercado lo arregla solo». Encontrarás lo que dicen el Banco de España, el INE, el Ministerio de Vivienda, el Colegio de Registradores y la investigación académica, ordenado en doce apartados, con gráficas, una batería de medidas a corto y largo plazo y, al final, un ejercicio teórico: qué pasaría si todo esto se aplicara en una ciudad media como las de nuestra comarca.
Es un artículo largo. El problema lo merece.
El diagnóstico en cifras: faltan viviendas, y muchas
A España le faltan unas 750.000 viviendas. La cifra es del Banco de España, en su Informe Anual 2025 (presentado en junio de 2026), y se calcula de forma sencilla: es la diferencia acumulada desde 2021 entre las viviendas que se terminan y los hogares que se crean. Equivale a cerca del 4 % de los hogares. Para situarnos: Italia está en torno al 1,5 % y Francia, prácticamente en equilibrio; en términos relativos, Portugal y Países Bajos están peor que nosotros. El problema no es solo español, pero aquí es grande.
La brecha se entiende con dos números. En 2025 se terminaron en España unas 92.000 viviendas, mientras el número de hogares crecía en unos 240.000 (la media de 2021 a 2025 ronda los 245.000, según el INE). Las viviendas visadas de obra nueva, que anticipan lo que se terminará en uno o dos años, fueron 139.016, un 8,8 % más que en 2024: el mejor dato desde 2008. Y el déficit no se reparte por igual: más de la mitad (el 52,5 %) se concentra en seis provincias, Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga, donde vive el 36 % de los hogares. Nuestra provincia está en esa lista.
Lectura de la gráfica. Dos cosas saltan a la vista. La primera: aun con la recuperación, las viviendas visadas en 2025 cubren algo más de la mitad (≈ 58 %) de los unos 240.000 hogares que se crearon ese año, y las terminadas, poco más de un tercio (≈ 38 %). La brecha anual sigue abierta y el déficit, creciendo. La segunda: el pico de visados de 2006 demuestra que este país supo producir vivienda a gran escala, con excesos que conviene no repetir. Lo que pasó después de 2008 no fue que se nos olvidara construir: se destruyó buena parte de la capacidad de hacerlo (financiación, empresas y mano de obra). Ese es el hilo del resto del artículo.
Fuentes: Banco de España, presentación del Informe Anual 2025 (18-6-2026) · Informe Anual 2025, repositorio del BdE · Ministerio de Vivienda, Boletín anual del Observatorio de Vivienda y Suelo 2024 (visados 2005–2024) · INE, Estadística Continua de Población · Visados de 2025 (dato del Ministerio, vía Alimarket)
¿Quién es el casero en España? Lo que dicen los datos
¿Quién es propietario de la vivienda en alquiler? Los datos fiscales permiten responder con bastante precisión. Según el Banco de España, más del 90 % de las viviendas habituales alquiladas a precio de mercado pertenecen a particulares, y en torno a un 8 % a sociedades de cualquier tipo, desde socimis y fondos hasta sociedades patrimoniales familiares (datos fiscales de 2021). Con esos datos de 2021, el Banco de España estimaba que los particulares con más de diez viviendas no superaban el 7 % del alquiler de mercado (es una cota máxima). Con datos de 2024, más precisos, quienes alquilan once o más viviendas son el 0,2 % de los caseros y reúnen el 2,4 % de las viviendas que alquilan los particulares.
El peso de las sociedades cambia mucho según el territorio: va del 2,6 % de Extremadura al 10,3 % de Madrid y el 11,1 % de Cataluña. En algunos barrios de las grandes ciudades su influencia es real; en el conjunto del país, es pequeña.
Lectura de la gráfica. La mitad de las viviendas que alquilan los particulares pertenece a alguien que solo alquila una. Los caseros con once o más viviendas reúnen el 2,4 %. El casero tipo en España es un particular con un piso de más, no una gran empresa.
El matiz. Que los grandes propietarios no expliquen el problema en su conjunto no significa que no haya casos que expliquen la desconfianza. En 2013, la empresa municipal de vivienda de Madrid (EMVS) vendió 1.860 viviendas protegidas en alquiler a una socimi de un fondo internacional, y la Comunidad de Madrid, a través del IVIMA, vendió otras 2.935 a otra sociedad inversora. La venta del IVIMA fue anulada judicialmente; la de la EMVS se mantuvo tras un largo recorrido por los tribunales. Episodios así existen y pesan en el debate, pero en el conjunto del mercado su peso es pequeño.
Fuentes: Banco de España, Documento Ocasional 2432 sobre el mercado del alquiler (2024), pp. 30-31 y cuadro 1 · BdE, Informe Anual 2023, cap. 4, p. 240 · BdE, presentación del Informe Anual 2025 (diapositivas 38-39) · Ayuntamiento de Madrid: venta de la EMVS (2018) · Comisión Jurídica Asesora de la Comunidad de Madrid, dictamen 292/24 (venta del IVIMA)
El experimento catalán: qué pasa cuando se limitan los alquileres
Desde el 16 de marzo de 2024, 140 municipios catalanes están declarados zona de mercado residencial tensionado al amparo de la Ley estatal 12/2023 de vivienda. Desde octubre de 2024 son 271, donde vive en torno al 90 % de la población catalana. En ellos, un contrato nuevo no puede superar la renta del anterior de los últimos cinco años, y si el casero es gran tenedor o la vivienda no se ha alquilado en ese plazo, tampoco puede superar el índice estatal de referencia. En julio de 2026 la Generalitat propuso prorrogar la declaración con un mapa de 302 municipios, pendiente de aprobación. Es el mayor experimento de control de rentas en España en décadas, y ya hay datos para juzgarlo. Conviene mirar las dos lecturas, porque las dos se apoyan en datos.
Lectura A: lo que muestran los precios. Según los datos de fianzas del INCASÒL difundidos por la Generalitat, entre el primer trimestre de 2024 y el tercero de 2025 las rentas de los contratos nuevos subieron un 0,8 % acumulado en las zonas tensionadas y bajaron un 3,3 % en Barcelona ciudad, frente al +5,7 % de los municipios sin tope. El último dato disponible (primer trimestre de 2026) muestra un repunte interanual (+3,7 % en las zonas tensionadas y +4,6 % en Barcelona), pero el acumulado desde que se aplica el tope sigue en negativo (−1,3 % y −4,7 %), mientras fuera de las zonas tensionadas sube un 9,5 %. En el contrato regulado, el tope funciona: quien firma dentro del límite paga menos.
Lectura B: lo que muestra la oferta. Un estudio publicado por Fedea en junio de 2026 (F. Pinto, con datos del Barómetro del Alquiler) concluye que, entre el primer trimestre de 2024 y el último de 2025, la oferta anunciada de alquiler de larga duración cayó un 22,2 % en la provincia de Barcelona y un 20,5 % en Cataluña, mientras en Madrid crecía un 3,9 %. El mismo estudio confirma la moderación de los precios anunciados (+5,7 % en Cataluña frente a +8,5 % en Madrid); ojo, que no es comparable con la lectura A, que mide rentas de contratos firmados. Y la válvula de escape fue el alquiler de temporada, que no estaba topado: según idealista, en Barcelona ciudad los anuncios de larga duración cayeron un 56 % y los de temporada subieron un 58 % entre marzo de 2024 y finales de 2025. En toda España, la temporada ya es el 29 % de los anuncios de alquiler (idealista, segundo trimestre de 2026).
Cataluña respondió con la Ley 11/2025, de 29 de diciembre, en vigor desde el 1 de enero de 2026: el alquiler de temporada y por habitaciones queda sometido a los mismos límites de renta, hay que acreditar documentalmente la causa de la temporalidad y, si no consta, se presume vivienda permanente. En el segundo trimestre de 2026 la oferta de temporada en Barcelona cayó un 42 % interanual. Parte de la ley está recurrida ante el Tribunal Constitucional.
Lectura de la gráfica. En menos de dos años, la composición de la oferta anunciada en Barcelona se dio la vuelta, y la nueva ley la ha devuelto en parte. La vivienda no desapareció: en buena parte, cambió de régimen. Quien consiguió firmar un contrato de larga duración pagó menos; quien buscaba encontró menos oferta.
Lo que dice la investigación internacional. El resultado no sorprende a quien conoce la literatura. En San Francisco, Diamond, McQuade y Qian (American Economic Review, 2019) estudiaron la ampliación del control de rentas de 1994: los propietarios afectados redujeron un 15 % su oferta de alquiler, lo que elevó un 5,1 % las rentas del conjunto de la ciudad, aunque los inquilinos protegidos ganaron estabilidad (su probabilidad de seguir en la vivienda subió entre un 10 % y un 20 %). En Berlín, con el Mietendeckel de 2020, los anuncios de pisos regulados cayeron de más de 600 a unos 300 por semana (DIW, 2021); el Tribunal Constitucional alemán anuló la ley en marzo de 2021 por falta de competencia del Land, no por su contenido.
En síntesis, la evidencia disponible apunta a que el control de rentas protege a quien está dentro y encoge el mercado para quien busca. No es un eslogan de ningún bando; es el intercambio que cada sociedad decide si acepta, y cuánto tiempo.
Fuentes: BOE: resolución de 14-3-2024 (140 municipios) · Ley de Arrendamientos Urbanos, art. 17 · Generalitat: precios en zonas tensionadas (22-2-2026) · 3Cat: datos del 1T 2026 (14-7-2026) · Fedea, Apuntes 2026/15 (F. Pinto) · idealista: dos años de zonas tensionadas · idealista: oferta 2T 2026 · Ley catalana 11/2025 (BOE-A-2026-5547) · Diamond, McQuade y Qian (2019), AER 109(9): 3365-3394 (NBER w24181) · DIW Wochenbericht 8/2021 (Berlín)
El suelo: no falta superficie, falta proceso
España no tiene un problema de territorio: tiene un problema de suelo finalista, el que ya ha pasado todo el trámite urbanístico y permite pedir licencia mañana. El propio Banco de España señala en su Informe Anual 2025 que la escasez de suelo edificable, la lentitud en la ejecución y las limitaciones en la gestión urbanística limitan la capacidad de construir vivienda nueva. En el de 2023 ya mostraba que los precios han subido más donde hay menos suelo finalista.
Quien trabaja en esto lo vive expediente a expediente (lo que sigue es experiencia del estudio, no estadística). Desarrollar un sector de suelo, desde que el plan lo clasifica hasta que se puede construir, supone atravesar planeamiento de desarrollo, programación, reparcelación y urbanización: en la práctica, de 10 a 20 años. Una licencia de obras puede irse a meses o años según el ayuntamiento. Muchos municipios trabajan con planes generales de hace treinta o cuarenta años, con cascos limitados a planta baja más dos o tres alturas y ordenanzas pensadas para otra época.
Y un dato que desmonta un tópico: España ya es un país de pisos. Según Eurostat, el 65 % de la población vive en un piso, el porcentaje más alto de la Unión Europea, por delante de Letonia (64 %), con una media del 48 %. El problema no es que «no nos guste la densidad»: es que el planeamiento que la regula no se actualiza.
A eso se suma que renovar lo ya construido (la otra gran fuente de suelo, la vertical) choca con cuatro candados:
- El último vecino. Agrupar tres o cuatro parcelas de distintos dueños da a cada uno poder de veto, y el último siempre pide más. La reparcelación forzosa existe sobre el papel, pero en nuestra experiencia casi nunca se usa para esto (en el apartado 5 proponemos otra salida).
- La Ley de Propiedad Horizontal. Derribar y reconstruir un edificio de pisos por decisión de los vecinos exige, en la práctica, unanimidad (artículos 17.6 y 23). Solo se evita si el edificio se considera destruido (reconstruirlo cuesta más del 50 % de su valor), si se declara la ruina o si la Administración lo incluye en un ámbito de renovación urbana. Un solo propietario bloquea el edificio.
- Los plazos. Un plan de reforma interior puede llevar de 5 a 10 años de tramitación real (experiencia del estudio). Pocos capitales privados se inmovilizan tanto tiempo con ese riesgo.
- La viabilidad económica. En buena parte de la España interior, el precio de venta no cubre el coste de construir (lo cuantificamos en el apartado 6).
Las herramientas jurídicas existen: planes de reforma interior, transferencias de aprovechamiento (que, por cierto, se ensayaron de forma pionera en las Normas Subsidiarias de Petrer, Elda e Ibi entre 1978 y 1985, antes de que la Ley 8/1990 las generalizara), agente rehabilitador, registro de solares, declaración de ruina. Lo que falta es un proceso que las haga operativas en plazos razonables. El suelo en España no es un recurso escaso: es un recurso lento.
Fuentes: BdE, Informe Anual 2025 · BdE, Informe Anual 2023, cap. 4 · Eurostat, Housing in Europe 2025 · Ley de Propiedad Horizontal (BOE) · P. Mosto Zavala, tesis doctoral (UPC, 2019) sobre las transferencias de aprovechamiento · Plazos de tramitación: experiencia profesional del estudio
Renovar o parchear: agrupar parcelas, crecer en altura, liberar suelo
Aquí entra una propuesta que defendemos como técnicos. En los cascos de nuestros pueblos y ciudades hay miles de edificios muy lejos de las exigencias actuales: sin aislamiento, sin accesibilidad, con estructuras agotadas. Cuando esos edificios caen, por ruina o por derribo, la parcela suele reconstruirse igual que estaba: estrecha, baja y ocupada al cien por cien. La alternativa razonable es otra: agrupar tres o cuatro parcelas contiguas y levantar un único edificio con menos ocupación en planta y más altura. Mismo techo edificable o más, menos huella: se libera suelo para ensanchar la calle, aparcar o crear espacio público, y la ciudad respira.
Este esquema tiene una virtud: se entiende a la primera. Pero detrás de él hay dos preguntas que deciden si funciona o se queda en el papel. La primera: ¿cómo se convence al último vecino? La segunda: ¿cuándo hay que sustituir un edificio y cuándo rehabilitarlo bien? Las respondemos por orden.
La llave: tu casa vieja por un piso nuevo
El candado más difícil de abrir es el último propietario que no vende (lo vimos en el apartado 4). Nuestra propuesta es que no tenga que vender, sino cambiar. Una entidad pública (el ayuntamiento o la entidad autonómica de vivienda) hace de agrupador y de garante: los dueños de las tres casas aportan su parcela y, a cambio, cada uno recibe un piso nuevo en el edificio resultante, sin pagar nada, con el realojo cubierto mientras dura la obra. Las plantas extra que permite la prima de edificabilidad son las que pagan la construcción.
No es un invento: es la permuta de solar por obra de toda la vida, la que levantó media España. La diferencia es la garantía pública, que es lo que le falta al vecino mayor que no se fía de un promotor. Para él, el cambio es pasar de una casa de los años sesenta sin aislar, con escaleras y humedades, a un piso accesible, con ascensor, que cumple el Código Técnico, en la misma calle y sin poner un euro. Cuando la oferta es esa, el veto deja de tener sentido.
Con los costes del apartado 6, la cuenta de una operación tipo es esta (estimación propia):
| Concepto | Cifra aproximada |
|---|---|
| Edificio de planta baja más cuatro sobre tres parcelas | ≈ 975 m² construidos, 12 viviendas |
| Coste de construirlo, sin suelo (≈ 1.330 €/m²) | ≈ 1,30 millones de euros |
| Viviendas para los tres propietarios (3 × 80 m²) | 240 m² |
| Superficie que queda para vender o alquilar | ≈ 735 m² |
| Precio que cubre los costes, sin beneficio | ≈ 1.765 €/m² |
| Precio que cubre los costes con un margen del 15 % | ≈ 2.075 €/m² |
| Hueco por operación en el interior (vendiendo a ≈ 1.650 €/m²) | ≈ 85.000 – 315.000 € |
En la costa y en las capitales, donde la obra nueva ya se vende por encima de esos precios, la operación se paga sola. En el interior queda un hueco, y ahí está la otra mitad de la idea: cubrirlo con el dinero público que hoy se va en parches (lo vemos enseguida). Son entre 7.000 y 26.000 € por vivienda nueva, más el realojo de las tres familias durante la obra, a cambio de un edificio nuevo pensado para muchas décadas, en lugar de alargar otros cincuenta años uno que ya no da más de sí. Y la cesión obligatoria de parte del incremento de edificabilidad puede convertirse en una vivienda pública de alquiler dentro del propio edificio.
La aritmética juega a favor. La repercusión de suelo (lo que cuesta el suelo por cada metro cuadrado que se puede construir) baja cuando sube la edificabilidad. Un ejemplo redondo: un solar de 300.000 € con 1.000 m² edificables repercute a 300 €/m²; si el plan permite 2.000 m², y a igualdad de precio del solar, repercute a 150 €/m². La mitad. Dos matices: en la práctica, el dueño del suelo intentará cobrar parte de esa mayor edificabilidad, y la ley exige ceder a la Administración, con carácter general, entre el 5 % y el 15 % del incremento. Aun así, ese margen puede ser justo el que hoy falta para que muchas operaciones de renovación salgan.
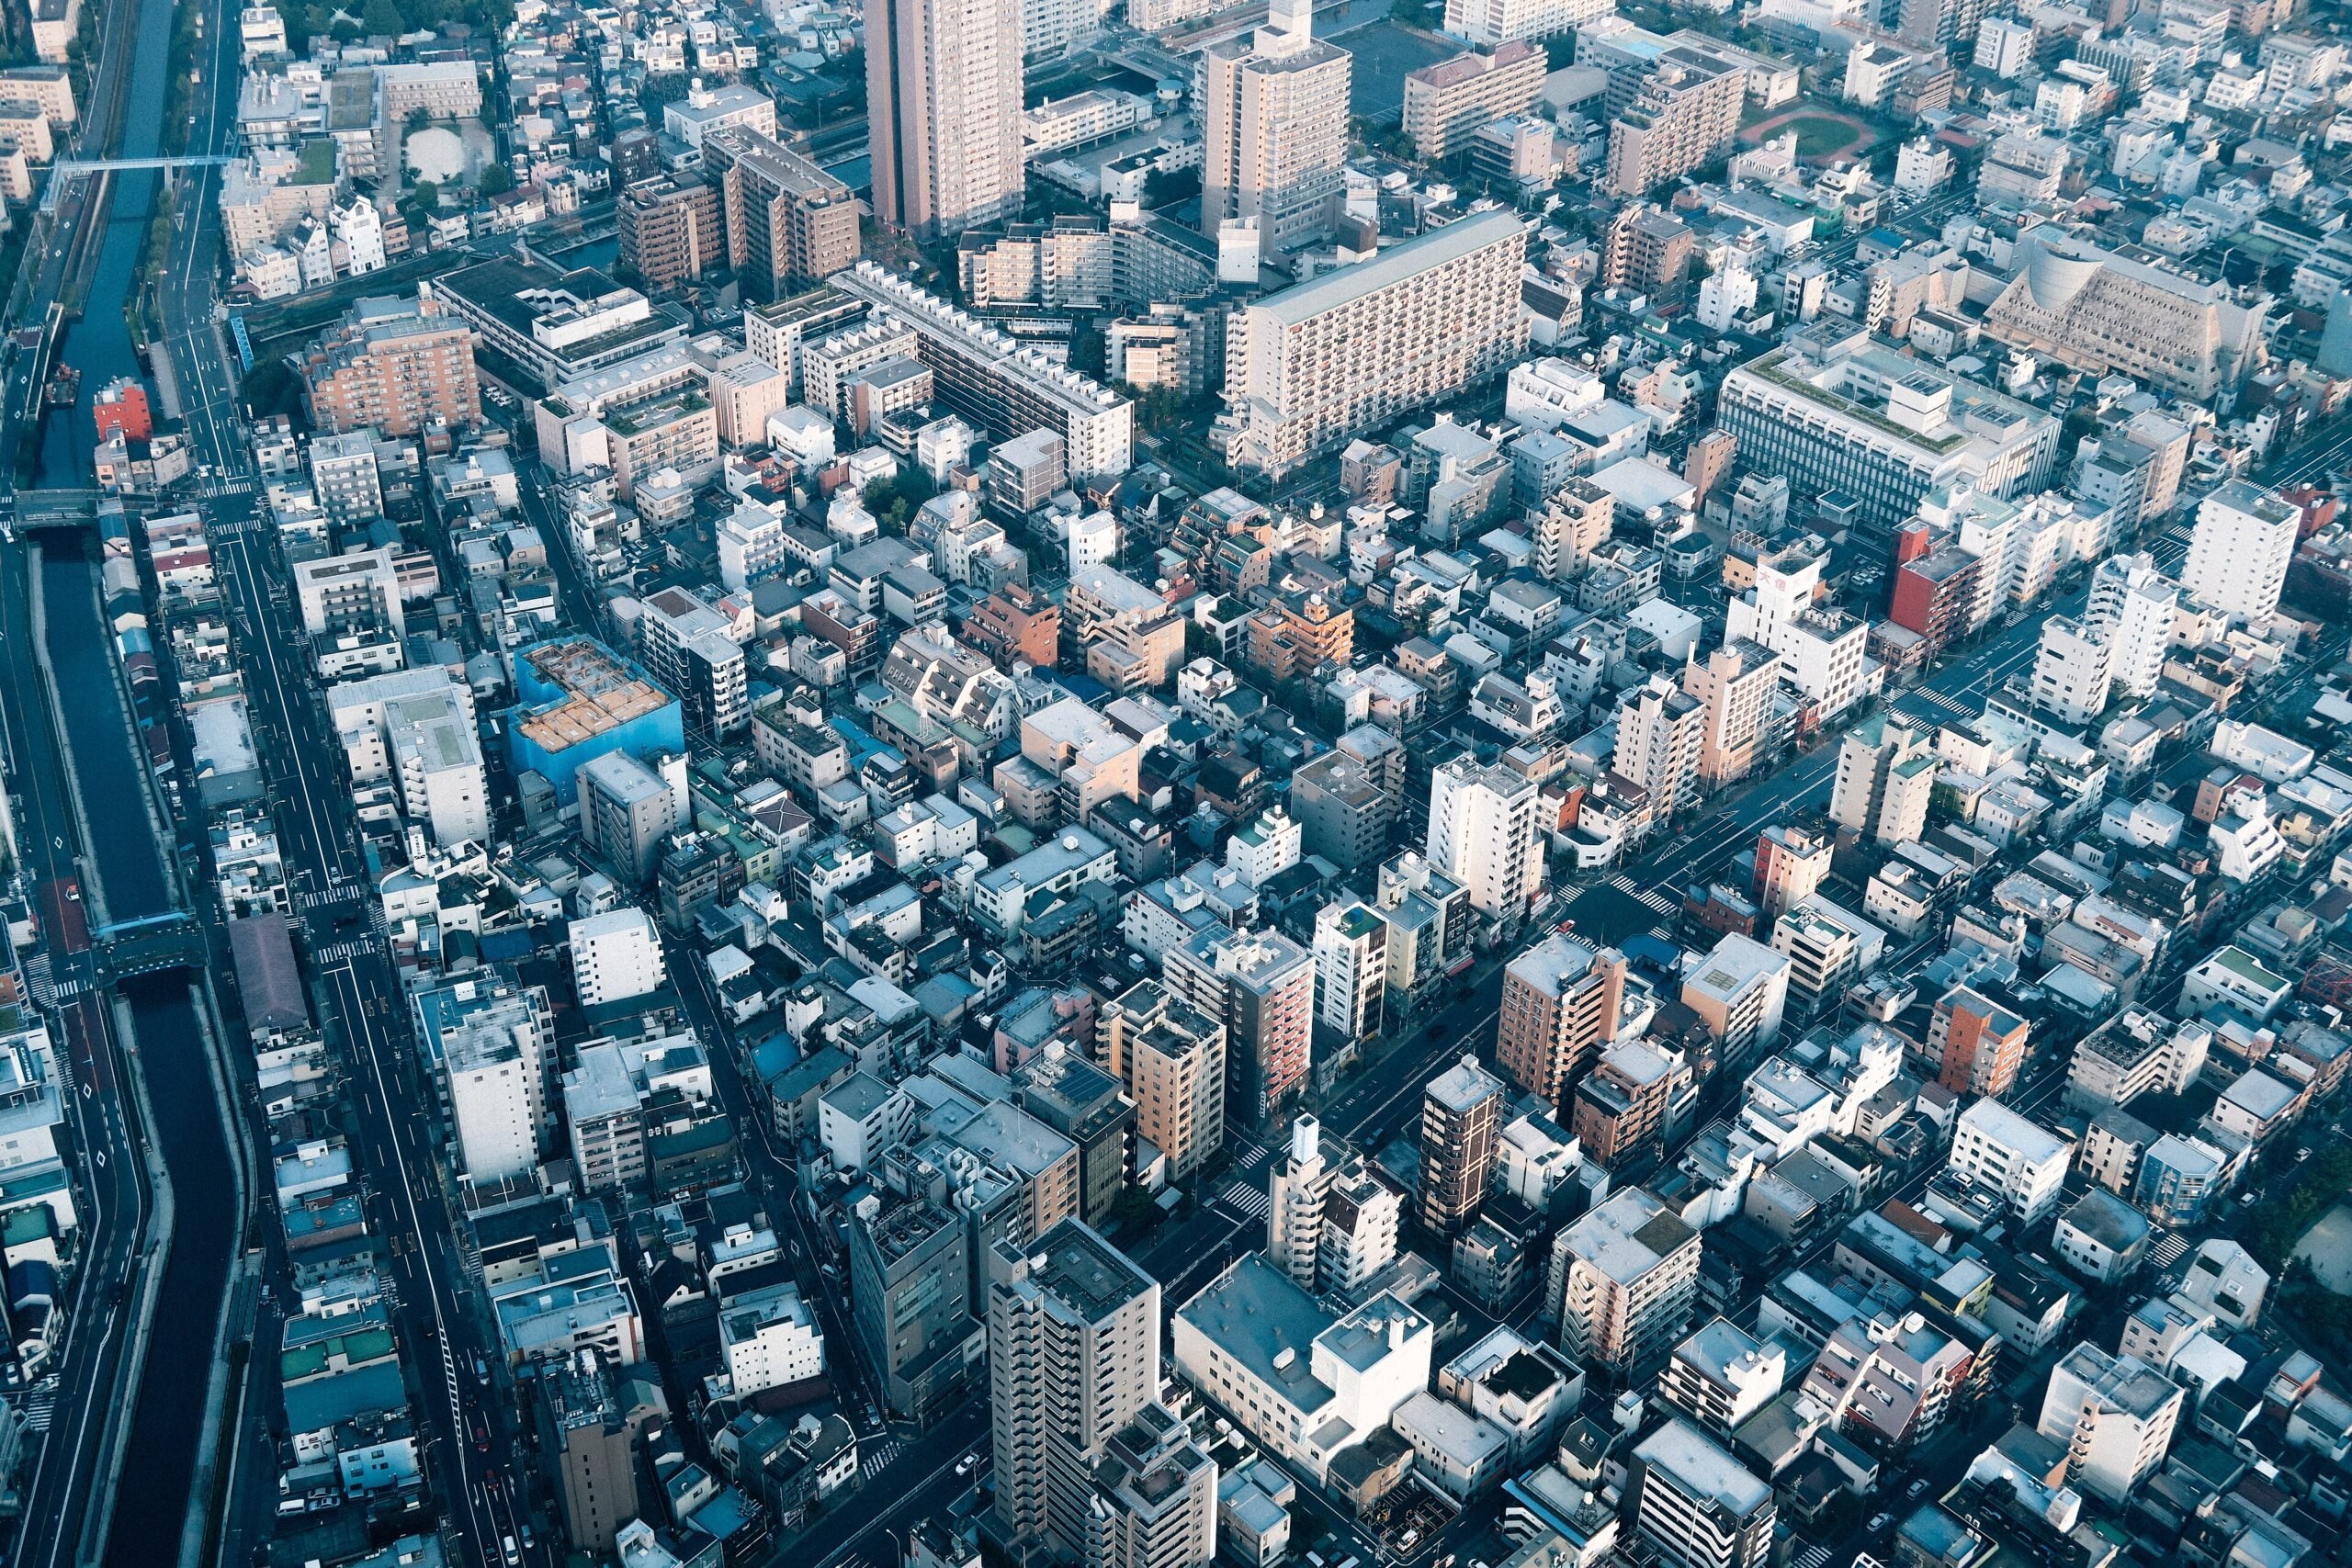
No es teoría: Japón lo aplica desde 1970. Su «sistema de diseño integral» permite a los solares grandes superar la edificabilidad y la altura a cambio de espacio libre de uso público, y la normativa de Tokio lo justifica expresamente para agrupar parcelas. En Japón, la vivienda que se derriba tiene de media unos 32 años (67 en Estados Unidos, 81 en Inglaterra): el parque se renueva sin parar. Tokio, con unos 14 millones de habitantes, inició 122.130 viviendas en 2025, casi tantas como toda Inglaterra y del orden de los visados de toda España: unas tres veces más por habitante. Durante un cuarto de siglo los alquileres japoneses apenas se movieron, aunque desde 2023 los de Tokio suben con fuerza. No se trata de copiar rascacielos: se trata de copiar el mecanismo, altura e intensidad a cambio de ciudad.
Rehabilitar bien o sustituir: lo caro es el término medio
Que defendamos sustituir los edificios agotados no significa que rehabilitar sea malo. Al contrario: lo malo es la reformilla, el lavado de cara que cambia azulejos y suelos y deja el edificio igual por dentro. Cada parche de ese tipo sobre un edificio agotado (el local de los años sesenta convertido en vivienda de 70 m² en planta baja, la reforma superficial del piso heredado) le compra, a nuestro juicio, 40 o 50 años más de vida y bloquea la renovación de la manzana entera. Es el efecto candado.
Rehabilitar de verdad es otra cosa, y hay quien lo ha demostrado mejor que nadie. Los arquitectos franceses Anne Lacaton y Jean-Philippe Vassal, premio Pritzker en 2021, defienden lo contrario a demoler: transformar. Entre 2011 y 2017, junto con Frédéric Druot y Christophe Hutin, transformaron tres bloques de vivienda social de los años sesenta del Grand Parc de Burdeos, 530 viviendas, sin echar a nadie: los vecinos siguieron en sus casas durante la obra. No hicieron una reforma estética. Conservaron la estructura y añadieron a cada vivienda un jardín de invierno y un balcón de casi cuatro metros de fondo, con fachada nueva, más luz y menos consumo. El coste de la transformación fue de unos 27 millones de euros, unos 51.000 € por vivienda, y según se recogió al concederles el Pritzker, alrededor de un tercio de lo que habría costado demoler y reconstruir.
La lección no es «rehabilitar siempre» ni «sustituir siempre». Es que las dos cosas, bien hechas, funcionan, y lo que no funciona es lo de en medio: la reforma que no llega a la normativa actual, que no aísla, que no hace accesible, que no renueva las instalaciones y que, por eso mismo, no resuelve nada. Así se distinguen:
| Reformilla | Rehabilitación de verdad | |
|---|---|---|
| Fachada y cubierta | Se pintan | Aislamiento continuo, carpinterías nuevas, sin puentes térmicos (CTE DB-HE) |
| Accesibilidad | Igual que estaba | Ascensor y recorrido accesible donde sea viable (DB-SUA) |
| Instalaciones | Se tapan | Electricidad, agua, saneamiento y ventilación nuevas (REBT, DB-HS) |
| Estructura | No se mira | Diagnóstico y refuerzo si hace falta (DB-SE) |
| Habitabilidad | La de siempre | Luz, ventilación y superficies de hoy; si se puede, más espacio |
| Quién responde | Nadie | Proyecto, técnico director y garantías de la obra |
| Resultado | El problema, aplazado | Un edificio para cincuenta años más |
De ahí sale una segunda propuesta, muy de técnicos: un test obligatorio de «rehabilitar o sustituir» antes de dar dinero público a un edificio. Tres preguntas, contestadas por un técnico con el edificio delante:
Y aquí está la paradoja actual. De los 6.820 millones de euros en subvenciones del Plan de Recuperación para vivienda y regeneración, unos 5.800 financian la rehabilitación y regeneración de edificios existentes y 1.000 la nueva vivienda social en alquiler sobre suelo público; a eso se suman 4.000 millones en préstamos ICO para alquiler asequible. Los programas de rehabilitación exigen mejoras energéticas, pero no preguntan si el edificio merece seguir en pie, y en ellos sustituir un edificio obsoleto no tiene cabida (otros planes lo han contemplado, con dotaciones mucho menores). El resultado es que el dinero público puede acabar alargando la vida de edificios que, a cincuenta años vista, quizá deberían dejar paso a otros. Con el test, ese mismo dinero iría a rehabilitar en serio lo que lo merece y a cubrir el hueco de la permuta donde toca sustituir.
Y un matiz que nos importa como arquitectos: flexibilizar el proceso y los usos no es rebajar la calidad. Una vivienda nueva tiene que pasar todas las exigencias del Código Técnico, y una rehabilitada también: no hay vivienda de segunda. El cambio de uso de local a vivienda, bien hecho, con habitabilidad, luz y ventilación, es una de las formas más rápidas de crear vivienda. Lo que no defendemos son viviendas en planta baja sin luz ni ventilación suficientes, por mucho que una norma o una ordenanza las permitan: eso produce infravivienda hoy y parque obsoleto mañana. La fórmula: flexibilidad en el qué, el dónde y el cuándo; ninguna en el cómo.
Fuentes: Ley estatal de Suelo (TRLSRU), art. 18.2.a · Ministerio japonés de Territorio (MLIT): sistema de diseño integral, 1970 · Directrices del Gobierno Metropolitano de Tokio · MLIT: antigüedad de la vivienda derribada · Tokio: viviendas iniciadas en 2025 · GOV.UK: nueva vivienda en Inglaterra · Índice de alquileres de Japón (OCDE, vía FRED) · At Home: alquileres ofertados en Tokio (agosto de 2026) · Plan de Recuperación, Adenda, componente 2 · Real Decreto 853/2021 (programas de rehabilitación) · Lacaton & Vassal: transformación de 530 viviendas, Grand Parc (Burdeos) · CNN: premio Pritzker 2021 y coste frente a demoler · Metropolis: la estrategia de Lacaton & Vassal · Repercusión de suelo, permuta, test y esquemas: elaboración propia
Por qué no se construye en la España interior: el coste de reposición
Hay un concepto técnico que explica buena parte del interior y casi nunca aparece en el debate: el coste de reposición, lo que cuesta hoy producir un metro cuadrado de vivienda nueva, todo incluido. Cuando el precio de mercado está por debajo de ese coste, nadie promueve: ni la gran promotora ni el pequeño inversor local. No es especulación ni mala voluntad; es que la cuenta no sale.
Este es un desglose orientativo para un edificio de viviendas modesto en un municipio del interior, con cifras redondeadas de 2026. Es una estimación propia: parte del módulo de edificación del Instituto Valenciano de la Edificación (950 €/m² desde junio de 2026) y de nuestra experiencia en promociones de la zona.
| Partida | €/m² construido (aprox.) |
|---|---|
| Ejecución material de la obra (PEM) | ≈ 950 |
| Gastos generales y beneficio del constructor (19 %) | ≈ 180 |
| Honorarios técnicos, estudios y seguros | ≈ 70 |
| Impuesto de construcciones (ICIO) y tasas municipales | ≈ 40 |
| Gastos de promoción, financieros y comerciales | ≈ 90 |
| Repercusión de suelo (casco, valor bajo) | 150 – 250 |
| Coste total, sin IVA | ≈ 1.480 – 1.580 |
| Margen del promotor (15 – 18 % sobre ventas) | ≈ 260 – 350 |
| Precio de venta necesario, sin impuestos | ≈ 1.750 – 1.930 |
Una aclaración fiscal, porque es fácil equivocarse: el IVA de la obra no es un coste para el promotor, que lo recupera. Lo paga el comprador de vivienda nueva (10 % de IVA más un 1,4 % de actos jurídicos documentados en la Comunitat Valenciana), igual que el comprador de vivienda usada paga el impuesto de transmisiones (9 % con carácter general desde junio de 2026). Por eso comparamos precios sin impuestos. Con ellos, quien compra obra nueva pagaría en torno a 1.950 – 2.150 €/m². Otra cosa es la autopromoción: el particular que se hace su casa no recupera el IVA, y ahí el 10 % sí es coste.
Ahora, el otro lado de la balanza. En muchos municipios del interior de la Vega Baja, la vivienda usada se anuncia entre 870 y 1.250 €/m². El mercado paga entre la mitad y dos tercios de lo que cuesta construir de nuevo. Comparamos con la vivienda usada porque es la alternativa real del comprador local: en estos pueblos casi no hay obra nueva con la que comparar, y eso ya es un síntoma. Resultado: en esos pueblos la promoción profesional es residual, casi todo es reforma y autopromoción, y la promoción se concentra en la costa y las capitales, donde el comprador sí paga por encima del coste de reposición.
Lectura de la gráfica. La franja sombreada es la frontera de la viabilidad. A su derecha (costa y capital) la promoción funciona; a su izquierda, casi no existe. Un dato que matiza la cuenta: en Almoradí se anuncia una promoción nueva a 1.500 – 1.650 €/m² (precio de anuncio), por debajo de nuestra cuenta; eso solo sale con suelo muy barato o márgenes muy ajustados, y dice que la frontera se está moviendo. Por eso «construir más» significa cosas distintas según dónde: en las zonas tensionadas de capital y costa, más obra nueva; en el interior, renovar el parque existente, que es justo lo que proponen los apartados 4 y 5. Y ahí se cierra el círculo: la renovación choca con los cuatro candados y con esta cuenta. Solo sale si la edificabilidad extra abarata el suelo lo suficiente o si los precios suben, que es lo que ya está ocurriendo en el segmento de entrada (con subidas interanuales de entre el 5 % y el 38 % en estos municipios).
Fuentes: IVE, módulo básico de edificación · idealista, precios de venta por municipio (provincia de Alicante) · Ley del IVA, art. 91 · Comunitat Valenciana: tipos de ITP y AJD 2026 (Garrigues) · Desglose de costes: estimación propia de Unité Arquitectura
Aunque hubiera suelo: faltan manos y empresas para construirlo
Supongamos que mañana se liberara todo el suelo y se agilizaran todas las licencias. Seguiríamos chocando con un muro físico: la capacidad productiva del sector se destruyó en 2008 y no se ha recuperado del todo. Según la EPA, la construcción pasó de unos 2,7 millones de ocupados en 2007 a menos de un millón en 2013–2014, y hoy ronda los 1,6 millones (1,56 millones a finales de 2025 y algo más en 2026): todavía en torno a un 40 % por debajo del pico. A finales de 2025, el 63 % de las empresas del sector decía que la falta de mano de obra limitaba su actividad, según el Banco de España.
Hay un segundo problema, menos contado: el tejido empresarial está muy atomizado. Las empresas de más de 250 trabajadores apenas suman entre el 10 % y el 15 % del empleo del sector, según el Banco de España, y la productividad de la construcción lleva décadas estancada. ¿Por qué no se invierte más en maquinaria, procesos y estructura? A nuestro juicio, porque 2008 enseñó una lección dura: en un sector donde un ciclo puede borrarte del mapa, capitalizarse es arriesgado. El resultado lo conoce cualquiera que haya pedido presupuesto: cuadrillas con pocos medios, autónomos sin capacidad para ofertar un edificio entero, plazos que se alargan.
La consecuencia es estructural: la constructora con organización entra donde hay volumen y margen claro (promociones grandes, obra pública), y el particular que quiere hacerse una casa, o el pequeño promotor de pueblo, depende de la cuadrilla disponible. Eso encarece, alarga y empeora justo el tipo de obra pequeña y de renovación que la España interior necesita.
Las salidas conocidas son tres, y ninguna es rápida: la industrialización de la construcción (fabricar en taller y montar en obra, que reduce la dependencia de mano de obra en el tajo y que el Banco de España recomienda fomentar), una formación profesional dual que haga atractivos los oficios y la migración laboral ordenada y cualificada. Añadimos una propuesta nuestra: la compra pública agregada, administraciones encargando vivienda industrializada a escala, puede dar a los fabricantes el volumen estable que el mercado privado por sí solo no garantiza.
Fuentes: INE, EPA 4T 2007 · INE, EPA 4T 2013 · INE, EPA 1T 2026 (incluye el 4T 2025) · INE, EPA 2T 2026 · BdE, presentación del Informe Anual 2025 (falta de mano de obra, tamaño de empresa y recomendaciones)
Vivienda protegida: por qué España construyó mucha y hoy tiene muy poca
El dato que lo resume: en España, una de cada 65 viviendas principales es vivienda social (el 1,5 %), frente a una media de la OCDE del 7 % (en torno al 8 % en la Unión Europea) y uno de cada tres hogares en Países Bajos, donde la gestionan sobre todo entidades sin ánimo de lucro. Y no es porque no se construyera: durante décadas, España levantó mucha vivienda protegida. El error fue de diseño: se hizo sobre todo en propiedad y con una protección temporal. Pasado el plazo, esas viviendas salieron al mercado libre y el parque público no llegó a formarse.
Al problema de diseño se suman dos fallos del mecanismo actual:
- La reserva obligatoria. Desde mayo de 2023, la ley estatal exige reservar para vivienda protegida al menos el 40 % de la edificabilidad residencial en los nuevos desarrollos y el 20 % en la reforma o renovación urbana, y que, por regla general, la mitad de esa reserva sea en alquiler. El objetivo es ampliar la oferta protegida, y su efecto depende del diseño. La economía urbana lo tiene estudiado (se conoce como inclusionary zoning): funciona como una carga sobre la promoción, que puede repercutirse en la vivienda libre, en un menor precio del suelo (si la reserva se conoce antes de comprarlo) o en menos viabilidad. Los estudios estadounidenses encuentran efectos moderados (precios en torno a un 2 % más altos y, en algunos mercados, algo menos de producción) y mejores resultados cuando la exigencia se compensa con más edificabilidad: «te pido el 40 %, pero te dejo construir más». En España eso rara vez se hace de forma sistemática.
- Precios máximos por debajo del coste. En la Comunitat Valenciana, los precios máximos de la vivienda protegida estuvieron más de diez años sin tocarse mientras los costes de construcción se disparaban desde 2020. En muchos casos, la cuenta de la promoción protegida privada no salía. Se han actualizado en 2023 (2.200 €/m² útil), en diciembre de 2024 (2.400 €/m²) y de nuevo en 2026, hasta unos 2.568 €/m² útil. En el interior, el límite real no es ese precio máximo, sino lo que el comprador local puede pagar.
Qué diseño sí funciona. Aquí hay más consenso técnico del que parece, y también lo recomienda el Banco de España: un parque público de alquiler permanente, promovido en colaboración público-privada y con cesión de suelo público. Nuestra concreción: hacerlo en derecho de superficie, de modo que la administración ceda el uso del suelo durante décadas pero nunca lo venda, para que el patrimonio no se vuelva a evaporar. El Banco de España calculó en 2024 que converger con la media europea exigiría incorporar 1,5 millones de viviendas sociales en alquiler adicionales, lo que en diez años supondría aumentar más de un 150 % la producción anual media. Y una regla que comparten muchos técnicos: priorizar las ayudas a que exista la vivienda (a la piedra) sobre las ayudas para pujar por la que ya existe, porque la literatura sugiere que, con una oferta rígida, una parte de estas últimas puede acabar en el precio.
Mercado para el grueso de la demanda y parque público permanente para el tramo que el mercado no cubre no son alternativas, son complementos. Los países que mejor están tienen las dos cosas.
Fuentes: BdE, presentación del Informe Anual 2025 (diapositiva 48) · OCDE, Affordable Housing Database, PH4.2 · TRLSRU, art. 20.1.b · Ley 12/2023, art. 15.1.d · Generalitat Valenciana, Decreto 180/2024 de vivienda protegida · BdE, presentación del Informe Anual 2023 (diapositiva 16) · Schuetz, Meltzer y Been (2011), Urban Studies 48(2) · Bento et al. (2009), Cityscape 11(2)
La demanda extranjera: comprar no es construir
Empecemos por la pregunta clave: si los extranjeros compran más, ¿no habrá más oferta? La respuesta técnica es no necesariamente. Comprar vivienda existente es demanda: sube los precios del parque que ya hay. Oferta solo la crea quien promueve obra nueva. La demanda extranjera induce construcción allí donde la promoción es viable (apartado 6), sobre todo en la costa, donde el comprador europeo paga por encima del coste de reposición y financia buena parte de la obra nueva. En el resto del territorio, compra parque existente y compite por él.
Los números, primero los nacionales. Los compradores extranjeros firmaron el 13,82 % de las compraventas de 2025 en España, según el Colegio de Registradores, y las compras de no residentes supusieron el 7,4 % del total entre 2021 y 2025, unas 50.000 viviendas al año, según el Banco de España. Ahora, los de casa: la provincia de Alicante lidera España, con el 43,29 % de compras por extranjeros en 2025 (el 46,43 % en el segundo trimestre de 2026), más del triple de la media nacional. Sumó 53.385 compraventas, la tercera provincia del país tras Madrid y Barcelona, con un precio medio de 2.074 €/m² que subió un 11,7 % en el año, frente al 9,5 % nacional.
Lectura de la gráfica. En Alicante no se puede contar la historia de la vivienda sin este dato. Ojo con leerlo mal: el 43 % incluye también a extranjeros que viven y trabajan aquí. Según el Banco de España, los compradores que no residen en España hicieron en torno a un tercio de todas las compras de la provincia entre 2021 y 2025 (el 33,3 %). Esa demanda, cuya capacidad de pago no depende del salario local, compite por el suelo, las cuadrillas y los materiales con el comprador de la comarca.
Tres perfiles que conviene no mezclar, porque sus efectos son distintos:
- El comprador residencial o vacacional del norte de Europa, concentrado en la costa. Es quien hace viable la promoción de obra nueva en el litoral: ahí sí induce oferta, aunque de un producto y un precio pensados para su bolsillo.
- El inversor puro, a nuestro juicio minoritario fuera de las capitales y la primera línea de playa.
- El residente que compra para vivir, muy presente en los municipios del interior. En nuestra experiencia, suele comprar el segmento más bajo del parque: la casa de pueblo que el comprador joven local descarta y que el heredero no conseguía vender. Su efecto es doble: da salida a un parque que estaba parado y frena el vaciamiento de los cascos, pero encarece el segmento de entrada y, con reformas parciales, alarga la vida del parque obsoleto durante décadas (el efecto candado del apartado 5).
Una precisión sobre las ayudas públicas: las estatales de vivienda (bono alquiler joven, plan estatal, avales para la primera vivienda) se conceden por nivel de renta y exigen residencia legal (en el caso de los avales del ICO, dos años). Ninguna de ellas distingue por nacionalidad, y los no residentes quedan fuera de todas.
Fuentes: Registradores, Anuario 2025 (pp. 5-6 y 29) · Registradores, ERI 2T 2026 (p. 34) · BdE, Informe Anual 2025 (compras de no residentes; vía Euronews) · Real Decreto 42/2022, bono alquiler joven, art. 6 · Real Decreto 326/2026, plan estatal de vivienda, art. 8 · ICO, avales para la primera vivienda
Qué hacer: catorce palancas reales, a corto y largo plazo
Ninguna medida aislada resuelve esto. Lo que hay es una batería de palancas que la evidencia respalda, ordenadas por plazo. Señalamos con (BdE) las que coinciden con recomendaciones del Banco de España; el resto son propuestas nuestras, como técnicos.
Corto plazo (0 – 3 años): acelerar lo que ya está en el circuito
| # | Palanca | Quién | Efecto esperado |
|---|---|---|---|
| 1 | Licencias con plazos ciertos: más obras por declaración responsable, control posterior y silencio positivo efectivo | Ayuntamientos y comunidades | Adelanta meses o años la vivienda ya proyectada (BdE: simplificación regulatoria) |
| 2 | Actualizar los precios máximos de la vivienda protegida según los costes reales de construcción | Comunidades autónomas | Reactiva la promoción protegida privada |
| 3 | Cambio de uso de local a vivienda reglado y ágil, con habitabilidad plena (Código Técnico y norma autonómica) | Ayuntamientos | Vivienda rápida en cascos consolidados sin rebajar la calidad |
| 4 | Trasladar peso fiscal de la compra y la producción (ITP, AJD) a la tenencia (IBI) | Comunidades y Estado | Más movilidad y acceso (propuesta del BdE, que advierte que con oferta rígida parte de la rebaja puede acabar en precio) |
| 5 | Seguridad jurídica para ambas partes: cobertura pública de impagos (ya regulada por el RD 1135/2025 para inquilinos jóvenes y vulnerables), resolución judicial en plazos razonables y protección efectiva de los hogares vulnerables | Estado y comunidades | Más vivienda en alquiler permanente |
| 6 | Suelo público en derecho de superficie para alquiler asequible, en colaboración público-privada | Todas las administraciones | Parque asequible permanente sin vender patrimonio (BdE: colaboración público-privada y cesión de suelo) |
| 7 | Compra pública agregada de vivienda industrializada | Estado y comunidades | Da a los fabricantes el volumen estable que necesita la industrialización (BdE: fomentar la construcción industrializada) |
| 8 | Test de «rehabilitar o sustituir» antes de cualquier ayuda, y ayudas a la rehabilitación solo si el edificio llega a la normativa actual (energía, accesibilidad, instalaciones) | Estado y comunidades | El dinero público deja de pagar parches: rehabilita a fondo lo que lo merece (apartado 5) |
Largo plazo (3 – 15 años): reconstruir la capacidad del sistema
| # | Palanca | Quién | Efecto esperado |
|---|---|---|---|
| 9 | Revisión ágil de edificabilidades y alturas en cascos consolidados con demanda | Ayuntamientos | Crea «suelo vertical» sin consumir territorio y baja la repercusión de suelo (apartado 5) |
| 10 | Mecanismo de agrupación de parcelas con primas de edificabilidad (modelo japonés adaptado) | Comunidades y ayuntamientos | Desbloquea la renovación de manzanas obsoletas |
| 11 | Permuta con garantía pública: «tu casa vieja por un piso nuevo», con realojo durante la obra y ayuda para cubrir el hueco donde la operación no se paga sola | Ayuntamientos y entidades públicas de vivienda | Convierte al último vecino en el primer interesado, sin expropiar (apartado 5) |
| 12 | Reforma de la Ley de Propiedad Horizontal: sustitución del edificio por mayoría cualificada, con realojo garantizado | Estado | Elimina el veto individual que fosiliza el parque |
| 13 | Formación profesional dual en oficios, migración laboral ordenada e industrialización | Estado y sector | Reconstruye la capacidad productiva perdida en 2008 |
| 14 | Llevar el parque público de alquiler del 1,5 % hacia la media europea (7 – 8 %) en 15 – 20 años | Todas las administraciones | Colchón estable para el tramo que el mercado no cubre (BdE) |
Y lo que, con los datos de este artículo, no parece suficiente como solución principal: los topes de precio generalizados (el apartado 3 muestra su coste en oferta) y las ayudas masivas a la demanda sin oferta detrás, porque con una oferta que no responde una parte del dinero puede acabar en el precio (el propio Banco de España lo advierte para las rebajas fiscales a la compra). Pueden tener un papel acotado y temporal para los colectivos más vulnerables; como política principal, la evidencia no las respalda.
Fuentes: BdE, presentación del Informe Anual 2025 (diapositiva 49, medidas) · BdE, Informe Anual 2023, cap. 4 (fiscalidad de la vivienda) · Real Decreto 1135/2025 (cobertura de impagos) · Resto de palancas: propuestas del estudio sobre la evidencia de los apartados anteriores
¿Y si se aplicara en una ciudad? Ejercicio teórico en la Vega Baja
Cerramos con lo que pediría cualquier lector escéptico: bajar la teoría al suelo. Tomamos una ciudad media tipo de la Vega Baja: unos 20.000 habitantes y unas 9.000 viviendas (el orden de Callosa de Segura o Almoradí), casco de planta baja más una o dos alturas, parque envejecido, vivienda usada entre 870 y 1.250 €/m², obra nueva casi inexistente (apartado 6) y una demanda que crece por población y por compra exterior en el segmento de entrada. Aviso: lo que sigue es un ejercicio teórico con supuestos explícitos y cifras redondeadas, no una predicción. Cada supuesto es discutible, y esa es justo la gracia de ponerlo por escrito.
El paquete, aplicado en el año 0 (todo de competencia municipal o autonómica, nada exótico):
- Licencias de obra resueltas de verdad en plazo (dos meses como objetivo), con declaración responsable y control posterior donde la ley lo permita.
- Plan de agrupación en las manzanas más degradadas: prima de edificabilidad hasta planta baja más tres o cuatro alturas, con retranqueos, a cambio de agrupar al menos tres parcelas y ceder espacio libre en planta baja.
- Permuta con garantía municipal: cada propietario que aporta su casa recibe un piso nuevo en el edificio resultante, con realojo durante la obra.
- Test de rehabilitar o sustituir para todo edificio que pida ayudas: lo que pasa el test se rehabilita a fondo; lo que no, entra en el plan de agrupación.
- Suelo municipal en derecho de superficie para 60 viviendas de alquiler asequible en colaboración público-privada.
- Cambio de uso reglado de locales vacíos a vivienda, con habitabilidad plena.
Supuestos de partida. Hay unas 25 parcelas disponibles hoy (solares y ruinas) y otras 8 que quedan libres cada año. La operación tipo agrupa tres parcelas (unos 300 m² de suelo) y levanta un edificio de planta baja más cuatro, con unas 12 viviendas donde antes había 3 casas. Y el supuesto clave, que conviene no esconder: con la permuta, el suelo se paga con tres pisos en lugar de con dinero, pero a los precios del interior (en torno a 1.650 €/m² para la obra nueva) cada operación deja el hueco que calculamos en el apartado 5, de unos 85.000 a 315.000 €. Lo cubrirían las ayudas autonómicas y estatales que hoy van a rehabilitaciones superficiales: para unas 40 operaciones en quince años, del orden de 8 millones de euros, algo más de medio millón al año. Si los precios de la obra nueva suben hacia los 2.000 €/m², el hueco desaparece.
| Horizonte | Qué ocurre (según los supuestos) | Viviendas nuevas o renovadas, acumuladas |
|---|---|---|
| Años 0 – 3 | 60 viviendas públicas de alquiler, 3 primeras operaciones de agrupación con permuta (unas 36 viviendas, 9 de ellas para los antiguos propietarios) y unos 15 cambios de uso | ≈ 110 |
| Años 3 – 8 | Unas 3 operaciones al año al demostrarse que salen, y unos 5 cambios de uso al año; primeras manzanas visiblemente renovadas | ≈ 310 |
| Años 8 – 15 | El mecanismo se normaliza: 3 o 4 operaciones al año y unos 3 cambios de uso al año; renovación del casco y espacio público ganado en cada operación | ≈ 600 – 650 (en torno al 7 % del parque actual) |
Son cifras brutas: cada operación sustituye tres casas viejas, así que la ganancia neta ronda las 500 viviendas. Y la cuenta es coherente con el suelo disponible: a lo largo de quince años harían falta unas ocho o nueve parcelas al año.
Qué cabría esperar de los precios. Aquí hay que ser prudentes: con la demanda comarcal subiendo, este paquete probablemente no bajaría los precios en términos absolutos. Lo razonable es esperar una moderación relativa (precios y alquileres subiendo menos que en municipios comparables que no hagan nada) y, sobre todo, más viviendas dignas en el segmento de entrada, que es donde hoy la oferta es casi inexistente. A cambio, el municipio gana recaudación (impuesto de construcciones, IBI de la obra nueva), empleo local durante quince años y un casco que se renueva en lugar de fosilizarse.
Qué no conseguiría, también por escrito: no sustituye la política estatal de vivienda ni la fiscal, y no funciona sin una voluntad sostenida durante más de un mandato, que es, probablemente, el supuesto más difícil de todos.
Invitamos a cualquier ayuntamiento o promotor a discutir estos supuestos con su caso concreto encima de la mesa.
Fuentes: Ejercicio de elaboración propia de Unité Arquitectura sobre los datos y mecanismos de los apartados 4, 5, 6 y 10; parámetros urbanísticos y de costes orientativos · INE, Censo 2021: viviendas por municipio
Conclusión: un problema de proceso, no de ladrillo
Si hay que resumir este artículo en un párrafo, es este. España no construye las viviendas que necesita porque el proceso falla en cuatro sitios a la vez: el suelo tarda una o dos décadas en estar listo, la renovación de lo construido está bloqueada por candados jurídicos, el sector perdió en 2008 buena parte de las empresas y las manos que sabían producir, y en buena parte del interior el mercado paga menos de lo que cuesta construir. Sobre ese sistema atascado cae una demanda creciente: hogares nuevos, compra exterior, nuevos usos del parque. El resultado es un déficit de unas 750.000 viviendas y los precios que todos conocemos.
Las dos explicaciones más repetidas no aguantan los datos. Ni los fondos: con más del 90 % del alquiler en manos de particulares, su peso no explica el problema en su conjunto, por reales que sean algunos casos. Ni basta con dejar hacer al mercado: sin parque público de alquiler, sin una fiscalidad que favorezca la movilidad y sin un proceso urbanístico que funcione, el mercado solo construye donde la cuenta sale, que hoy es sobre todo la costa y las capitales. Las palancas que funcionan son menos vistosas: licencias en plazo, suelo finalista, edificabilidad donde hay demanda, renovación en lugar de parche, permuta con garantía pública para el último vecino, rehabilitación de verdad donde el edificio lo merece, precios de vivienda protegida viables, alquiler público en derecho de superficie, industrialización y oficios. Ninguna da titulares; todas caben en un boletín oficial o en un pleno municipal.
Lo que este artículo no trata a fondo. La vivienda turística y la vivienda vacía pesan en el debate, y en algunos barrios y en buena parte de la costa pesan de verdad. Merecen un análisis propio, con datos municipio a municipio y las dos lecturas sobre la mesa, y lo dejamos para otro artículo antes que despacharlas en dos líneas.
El suelo en España no es un recurso escaso: es un recurso lento. Y la vivienda no es un problema de ladrillo, sino de proceso.
Nota metodológica. Este artículo se ha elaborado con fuentes públicas (Banco de España, INE, Ministerio de Vivienda, Colegio de Registradores, Eurostat, OCDE, Generalitat de Catalunya, Fedea, idealista y la literatura académica citada), con datos cerrados a octubre de 2026 y enlazados en cada apartado. Las estimaciones propias (coste de reposición, comparación de precios del interior, el ejercicio del apartado 11) están señaladas como tales y son discutibles por diseño. El texto no se alinea con ningún partido: donde los datos tienen dos lecturas, se presentan las dos; donde opinamos como técnicos, lo decimos.
Si eres ayuntamiento, promotor o particular y quieres bajar cualquiera de estos números a tu caso concreto, hablemos: escríbenos desde la página de contacto.
Foto de portada: Orihuela, su huerta y la sierra, vistas desde el seminario de San Miguel. Foto: Ximonic (Simo Räsänen) · CC BY-SA 4.0, vía Wikimedia Commons.